

Kolay Kredi Hesaplayıcı
tarafından SHUKLA ENTERPRISES
3,0
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 3,0
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
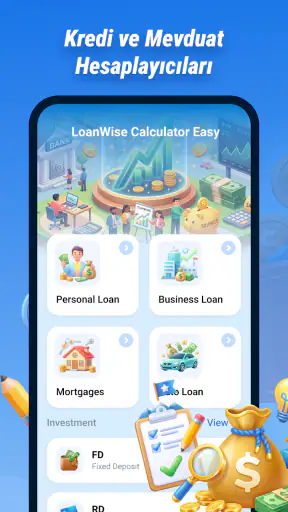
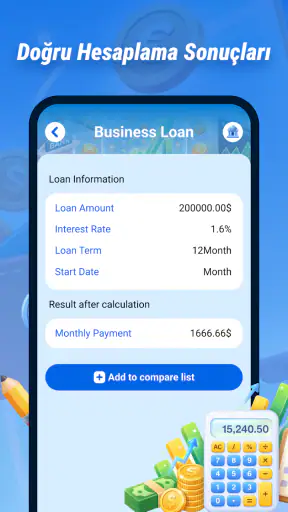
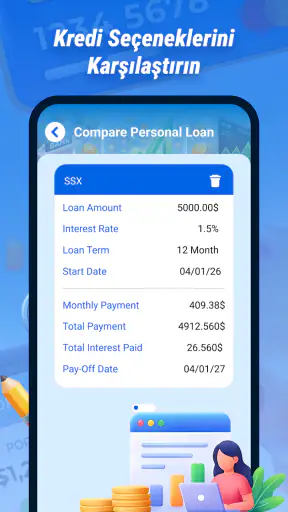
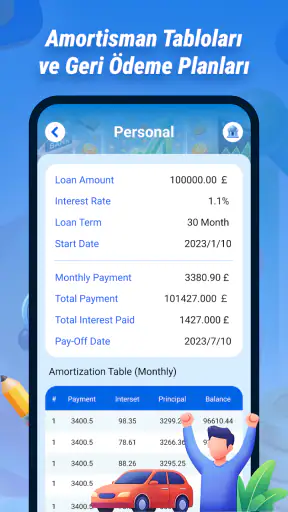
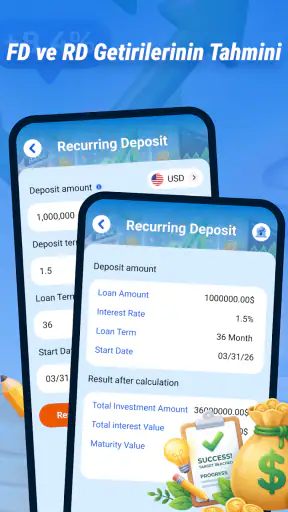
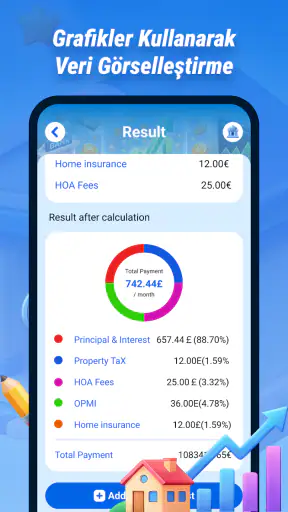
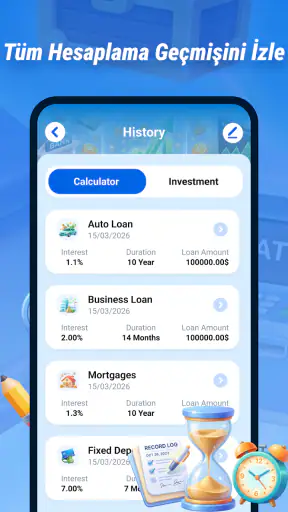
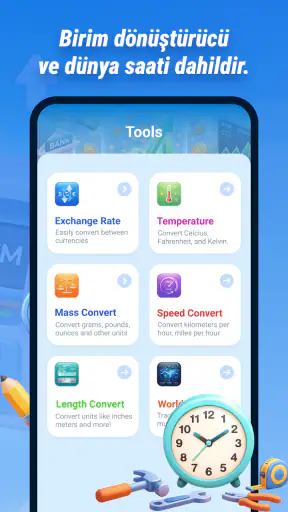
 Analiz eden: Getfullapps
Bir kredi ya da mevduat kararının ilk adımı çoğu zaman bankaya başvurmak değil, rakamları kabaca anlamaktır. Kolay Kredi Hesaplayıcı tam olarak bu erken aşamaya odaklanan, finans kategorisinde yer alan pratik bir Android uygulaması. Benim kullanımımda en güçlü tarafı, karmaşık görünen kredi ve mevduat tutarlarını hızlıca zihinde canlanır hâle getirmesi oldu. Buna karşılık, böyle bir aracın verdiği sonucu kesin banka teklifi gibi okumamak gerekiyor.
Uygulama SHUKLA ENTERPRISES tarafından geliştiriliyor ve ücretsiz sunuluyor. PEGI 3 yaş derecesi sayesinde genel kullanıcı kitlesine açık bir yapıda. Mağaza görünümünde ortalama puanı 3,0; bu da deneyimin herkes için kusursuz olmadığını, ancak uygulamanın geniş bir kullanıcı kitlesi tarafından denendiğini düşündürüyor. Toplamda bir milyondan fazla kuruluma ulaşmış olması da, basit kredi hesaplama ihtiyacının oldukça yaygın olduğunu gösteriyor.
Hızlı hesaplama fikri günlük hayatta ne kadar işe yarıyor?
İlk açılışta bende oluşan izlenim, bunun kapsamlı bir kişisel finans yönetim platformundan çok belirli bir işi çabuk yapan bir yardımcı olduğuydu. Kredi veya mevduat tutarı hakkında yaklaşık bir fikir edinmek istediğinizde, uzun tablolarla uğraşmadan sonucu görmek pratik olabilir. Özellikle bankaların farklı kampanyalarını karşılaştırmadan önce, hangi tutarın bütçenize daha yakın olduğunu anlamak için kullanılabilir.
Buradaki önemli ayrım şu: Hesaplayıcı, karar verme sürecinin tamamını üstlenmez. Gelir durumu, kredi notu, banka masrafları, sigorta, vergi, başvuru koşulları ve değişken oranlar gibi unsurlar nihai maliyeti etkileyebilir. Bu nedenle ben sonucu bir başlangıç noktası olarak değerlendiriyorum. Ekranda görünen rakam, “kesin olarak ödeyeceğim tutar” yerine “bu senaryoyu araştırmaya değer mi?” sorusuna yardımcı oluyor.
Uygulamanın ücretsiz olması, deneme aşamasında özellikle avantajlı. Birkaç farklı tutarı karşılaştırmak için ayrıca ödeme yapmanız gerekmiyor. Fakat ücretsiz olması, hesaplamanın otomatik olarak banka sözleşmesi yerine geçeceği anlamına gelmiyor. Finans uygulamalarında en sağlıklı kullanım biçimi, sonucu not almak ve daha sonra ilgili bankanın güncel koşullarıyla kontrol etmek.
Önce ihtiyacı netleştirmek, sonra rakam girmek
Ben hesaplama ekranına geçmeden önce aradığım cevabı tek cümleyle belirlemeyi faydalı buluyorum: “Bu harcama için ne kadar borçlanmam gerek?” mi, yoksa “Paramı belirli bir süre değerlendirdiğimde yaklaşık ne olur?” mu? Kredi ve mevduat aynı finans kararının iki yüzü gibi görünse de, karşılaştırırken birbirinin yerine geçmez. Soruyu önceden netleştirmek, yanlış türde bir sonucu kendi ihtiyacınıza göre yorumlamanızı önler.
Gerçekçi bir örnek olarak, evde bozulan bir beyaz eşyanın yerine yenisini almanız gerektiğini düşünün. Mağazada gördüğünüz fiyatı doğrudan kredi tutarı kabul etmek yerine, elinizde ayırabileceğiniz parayı çıkarıp kalan ihtiyacı belirleyebilirsiniz. Ardından daha düşük bir borçlanma seçeneğiyle ihtiyaç duyduğunuz tutarı ayrı ayrı düşünmek, satın alma kararını aceleye getirmeden bütçenizin sınırını görmenize yardım eder. Uygulamanın rolü bu aşamada ödeme gücünüzü onaylamak değil, senaryoyu somutlaştırmaktır.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Bu iş akışında küçük ama önemli bir alışkanlık, yalnızca “en uygun görünen” rakamı değil, başlangıçta düşündüğünüz tutarı da not etmektir. Sonucu daha sonra banka ekranındaki teklif ile karşılaştırırken hangi varsayımla yola çıktığınızı bilirsiniz. Aksi hâlde farklı vade veya tutarlarla yapılan birkaç deneme birbirine karışabilir ve yanlış sonucu doğru sanmak kolaylaşır.
Bağlantı gerektiren anlarda deneyim
Bu tür bir uygulamada bağlantı konusu, ilk bakışta ikinci planda kalıyor. Sonuçta kullanıcı çoğunlukla bir tutar girip hesaplama bekliyor. Yine de mobil kullanım sırasında ekranın açılması, uygulamanın yanıt vermesi veya güncel değerlerle çalışması gibi noktalar bağlantı deneyimini önemli hâle getirebilir. Ben bu nedenle uygulamayı kullanırken sonucu tek başına nihai kaynak kabul etmiyor, özellikle başvuru öncesinde bankanın güncel ekranını ayrıca kontrol ediyorum.
Bağlantının zayıf olduğu bir yerde hızlıca hesap yapmak isteyenler için beklentiyi doğru kurmak önemli. Uygulamanın çevrim dışı çalıştığını varsayarak plan yapmak yerine, hesaplama ekranının o anda sorunsuz açılıp açılmadığını denemek daha güvenli. Bağlantı kesilirse aynı sonucu tekrar almak gerekebilir; bu yüzden önemli bir karşılaştırmayı yalnızca son ekrandaki rakama bırakmamak iyi bir alışkanlık.
Özellikle oranların veya finansal koşulların dış kaynaklara bağlı olarak değişebildiği durumlarda bağlantı, yalnızca teknik bir ayrıntı değildir. Bir hesaplama aracının gösterdiği değer ile bankanın o gün sunduğu teklif arasında fark olabilir. Bu yüzden Kolay Kredi Hesaplayıcı’yı, internetteki güncel banka bilgileriyle birlikte kullanılan bir ön değerlendirme aracı olarak görüyorum.
Bir hesaplamayı banka teklifine taşırken
Hesaplamadan sonraki el değiştirme noktası, ekrandaki tahmini bankanın resmi koşullarıyla karşılaştırmaktır. Ben önce bankanın güncel teklifinde tutar ve vadenin aynı olduğuna bakar, ardından varsa masraf ve ek kalemleri ayrı ayrı incelerim. Aynı tutarı farklı koşullarla karşılaştırmak, uygulamanın sonucunu yanlış biçimde “uyuşmuyor” diye değerlendirmeye yol açabilir.
Bir başka yararlı yöntem, tek bir bankaya odaklanmadan önce iki veya üç senaryoyu aynı varsayımlarla hazırlamaktır. Örneğin borçlanma miktarını değiştirmeden, farklı bankaların kendi hesaplama ekranlarında sonuçları kontrol edebilirsiniz. Böylece farkın tutardan mı, bankanın koşullarından mı kaynaklandığını daha rahat anlarsınız. Bu uygulama karşılaştırmanın ilk taslağını kolaylaştırır; resmi teklifleri toplama ve koşulları doğrulama işini ise sizin yerinize yapmaz.
Mevduat kararında da hesaplanan tutarı doğrudan net kazanç gibi kabul etmemek gerekir. Bankanın sunduğu ürün şartlarını kontrol ettikten sonra vade ve kesintiler gibi ayrıntıları aynı çerçevede değerlendirmek daha sağlıklı olur. Buradaki pratik kazanım, bankayla görüşmeye veya ürün sayfasını açmaya başlamadan önce hangi tutar ve zaman aralığını araştıracağınızı bilmenizdir.
Telefonda, hareket hâlindeyken kullanmak
Uygulamanın asıl değerini masa başında uzun bir bütçe çalışması yaparken değil, günlük hayatın kısa karar anlarında görüyorum. Örneğin bir mağazada taksitli alışveriş düşünürken, satın alma kararından önce kredi tutarını kabaca değerlendirmek isteyebilirsiniz. Benzer şekilde, bir ev eşyası ya da araç masrafı için ne kadar borçlanmanın makul olabileceğini hızlıca düşünmek istediğinizde telefon üzerinden böyle bir araç işe yarıyor.
Ancak hareket hâlinde kullanımın bir bedeli de var: Küçük ekranda rakamları aceleyle girmek, vade veya tutar gibi alanlarda hata yapmayı kolaylaştırabilir. Bu nedenle sonucu gördüğümde işlemi bir kez silip yeniden kontrol etmeyi öneririm. Özellikle yüksek tutarlı bir kredi düşünülüyorsa, otobüste ya da mağaza sırasında yapılan hızlı hesap yerine daha sakin bir ortamda ikinci kontrol yapılmalı.
Uygulamanın Android tarafında minimum işletim sistemi gereksinimi Android 7.0. Bu, çok eski olmayan pek çok cihazda kullanılabilmesini sağlayan makul bir eşik. Mevcut sürüm 1.7.0.0 olarak görünüyor. Yine de telefonun ekran boyutu, klavye davranışı ve sistem performansı kullanım rahatlığını etkileyebilir. Hesaplama basit olsa bile giriş alanlarının telefonda nasıl göründüğü, hızla işlem yapmak isteyen kullanıcı için önem taşıyor.
Benim için en kullanışlı mobil senaryo, tek bir rakama bakmak yerine iki veya üç farklı borçlanma ihtimalini art arda düşünmek. Örneğin daha düşük tutarlı bir krediyle daha yüksek tutarlı bir kredinin bütçede nasıl bir fark yaratacağını görmek, “ihtiyacım olan en yüksek miktar nedir?” sorusunu daha gerçekçi hâle getiriyor. Bu yaklaşım, uygulamayı yalnızca sonuç gösteren bir ekran olmaktan çıkarıp karar öncesi düşünme aracına dönüştürüyor.
Sonucu ev bütçesine bağlamak
Hızlı bir hesaplama, tek başına “bu ödemeyi karşılayabilirim” sonucunu vermez. Ben ekrandaki tahmini, kira, faturalar ve düzenli harcamalardan sonra ayırabileceğim miktarla yan yana düşünürüm. Burada amaç uygulamadan kapsamlı bütçe analizi beklemek değil; görünen senaryonun günlük hayatla çelişip çelişmediğini kendim kontrol etmektir. Sonuç bütçeye sığmıyorsa, daha yüksek tutarı zorlamak yerine ihtiyacı ertelemek veya azaltmak da gerçek bir seçenektir.
Bu yaklaşım, özellikle alışveriş sırasında işe yarar. Satıcıya hemen karar vermek yerine hesaplamayı yapıp daha sonra sakin bir ortamda bütçeyi gözden geçirmek, anlık heyecanla borçlanmayı azaltabilir. Ben bu uygulamayı kararın hızlandırıcısı olarak değil, karar öncesi kısa bir durak olarak daha faydalı buluyorum.
Bir hesaplama beklenmedik sonuç verirse ne yapılmalı?
Finans hesaplarında en sık yaşanan sorunlardan biri, kullanıcının beklediği rakamla ekranda gördüğü rakamın uyuşmaması. Böyle bir durumda ilk tepkim sonucu hemen yanlış kabul etmek değil, girilen tutarı ve seçilen koşulları baştan kontrol etmek olurdu. Ondalık ayırıcı, vade, kredi türü veya mevduat seçimi gibi küçük bir giriş farkı bile sonucu değiştirebilir.
Uygulama beklenen şekilde yanıt vermezse, aynı işlemi acele etmeden yeniden yapmak mantıklı. Telefonun bağlantısını kontrol etmek, uygulamayı kapatıp tekrar açmak ve değerleri yeniden girmek temel ama işe yarayan adımlar. Bu süreçte önemli bir finans kararını yalnızca tek denemeye dayandırmamak gerekir. Sonuç yine farklı görünüyorsa, bankanın kendi hesaplama ekranı veya müşteri hizmetleriyle karşılaştırma yapmak daha doğru olur.
Burada uygulamanın rolünü doğru sınırlamak çok önemli. Kolay Kredi Hesaplayıcı, başvuru onayı vermez; kredi uygunluğunuzu belirlemez ve bankanın size özel teklifini garanti etmez. Bu ayrımı gözden kaçıran bir kullanıcı, yaklaşık bir rakamı kesin ödeme planı sanabilir. Benim tavsiyem, uygulama sonucunu “ön eleme” olarak kaydetmek ve sözleşme imzalamadan önce tüm masrafları yazılı biçimde kontrol etmek.
Mevduat tarafında da benzer bir dikkat gerekiyor. Tutarın ne kadar büyüyeceğini düşünürken faiz oranı, vade, vergi kesintileri ve bankanın güncel koşulları hesaba katılabilir. Hesaplayıcı size hızlı bir yön duygusu verebilir; fakat gerçek getiriyi değerlendirmek için güncel ürün şartlarını ayrıca incelemek gerekir. Bu, uygulamanın faydasını azaltmıyor; yalnızca onu doğru aşamada kullanmayı gerektiriyor.
Veri tüketimini ve kişisel bilgileri düşünerek kullanım
Finans uygulamalarında kullanıcıların doğal olarak merak ettiği konulardan biri, hangi bilgilerin girilmesi gerektiğidir. Ben böyle bir hesaplama yaparken yalnızca gerekli görünen rakamları kullanmayı, kişisel kimlik bilgilerini veya banka giriş bilgilerini uygulamaya yazmamayı tercih ederim. Bir hesaplama aracının işlevi için gerekmeyen bilgileri paylaşmamak, genel olarak daha temkinli bir yaklaşım.
Mobil veri açısından da benzer bir ölçülülük faydalı. Hesaplama yapmak için uygulamayı sürekli açık tutmak yerine, ihtiyacınız olan senaryoları tek oturumda karşılaştırabilirsiniz. Bu hem bağlantı sorunlarını azaltır hem de aynı rakamları tekrar tekrar girmekten kurtarır. Özellikle dışarıda, bağlantının kararsız olduğu bir yerdeyseniz, sonucu gördükten sonra önemli değerleri kendi notlarınıza aktarmak iyi bir yedek oluşturur.
Burada dikkat edilmesi gereken nokta, uygulamanın finansal kararlar için kullanılmasıdır. Telefonunuzu başkalarıyla paylaşıyorsanız, ekranda görünen kredi tutarları veya mevduat planları kişisel bütçeniz hakkında fikir verebilir. Bu nedenle hesaplama ekranını açık bırakmamak ve önemli senaryoları cihazın ortak erişilebilen alanlarında gereksiz yere saklamamak mantıklı olur.
En güvenli kullanım biçimi, uygulamayı kişisel finans kasası gibi değil, hızlı bir hesaplama yardımcısı gibi görmektir. Banka şifresi, kart bilgisi veya kimlik numarası gibi verileri bu amacın dışında tutmak gerekir. Böylece uygulamanın pratik yönünden yararlanırken, gereksiz veri paylaşımı riskini de azaltabilirsiniz.
Benzer alternatiflere göre nerede duruyor?
Kolay Kredi Hesaplayıcı’nın avantajı, kapsamı dar olduğu için hızlı bir başlangıç sunması. Bankaların kendi kredi hesaplama sayfaları genellikle daha güncel ürün koşulları, kampanya ayrıntıları ve başvuru akışıyla birlikte gelir. Buna karşılık, her bankanın ekranını ayrı ayrı açmak karşılaştırma sürecini uzatabilir. Bu uygulama, ilk bakışta farklı tutarları düşünmek için daha pratik bir ara adım olabilir.
Bir elektronik tablo veya hesap makinesiyle de benzer bir çalışma yapılabilir. Ancak bunu yapmak için formülleri doğru kurmak, faiz mantığını anlamak ve her senaryoda aynı yöntemi uygulamak gerekir. Uygulamanın değeri burada ortaya çıkıyor: Kullanıcıyı sıfırdan bir hesaplama sistemi kurma yükünden kurtarmayı hedefliyor. Yine de kendi bütçesini ayrıntılı biçimde takip eden biri için tablo uygulaması daha esnek olabilir.
Kişisel bütçe uygulamaları ise gelir, fatura, abonelik ve harcama takibi gibi daha geniş bir alanı kapsar. Eğer amacınız yalnızca kredi veya mevduat tutarını hızlıca değerlendirmekse, bu geniş araçlar gereğinden karmaşık gelebilir. Fakat borçların aylık bütçenizi nasıl etkileyeceğini bütün olarak görmek istiyorsanız, yalnızca hesaplayıcı kullanmak yetersiz kalabilir. Ben bu uygulamayı bütçe yönetiminin yerine değil, o yönetimin öncesindeki kısa kontrol adımına koyarım.
Hangi kullanıcı için doğru başlangıç?
Uygulama, kredi veya mevduat konusunda henüz seçenekleri daraltma aşamasında olan ve hızlı bir ilk fikir isteyen kişiye daha çok hitap ediyor. Finansal terimlere hâkim olmanız gerekmiyor; ancak sonuçları yorumlarken yaklaşık bir hesapla resmi teklif arasındaki farkı gözetmeniz gerekiyor. Böyle bir ayrımı yapabiliyorsanız, uygulamanın sade yaklaşımı araştırmaya nereden başlayacağınızı bulmanıza yardımcı olabilir.
Buna karşılık, banka ürünlerini faiz, ücret ve uygunluk koşullarıyla birlikte tek yerde karşılaştırmak isteyen biri için bu araç doğru son durak değil. Aynı şekilde, gelir ve giderlerini düzenli biçimde kaydetmek ya da borçlarının tümünü tek bir bütçe planında görmek isteyenler daha kapsamlı bir tablo veya bütçe uygulamasından yarar görebilir. Benim ölçüm şu: Bir karar öncesi yaklaşık rakam arıyorsanız kullanın; kesin maliyet, onay ya da uzun vadeli finans planı arıyorsanız başka kaynaklarla tamamlayın.
İlk denemeyi küçük ve kolayca kontrol edilebilen bir senaryoyla yapmak da iyi bir seçim. Girdiğiniz değerlerin sonuçla nasıl ilişkilendiğini anlayınca, daha önemli bir kararda uygulamanın size ne kadar yardımcı olduğunu değerlendirebilirsiniz. Böylece yalnızca popüler olduğu için kullanmak yerine, kendi cihazınızdaki deneyimi ve kendi ihtiyacınızı temel alırsınız.
Kimler için mantıklı, kimler başka bir araç seçmeli?
Yeni bir kredi düşünmeye başlayan, farklı tutarları hızlıca karşılaştırmak isteyen veya mevduat kararından önce yaklaşık bir çerçeve görmek isteyen kullanıcılar için uygulama mantıklı. Finans terimlerine hâkim olmayan biri bile, sonucu bir karar desteği olarak kullanabilir. Ücretsiz olması da deneme eşiğini düşürüyor. Bir milyonun üzerindeki kurulum sayısı, bu basit kullanım ihtiyacının pek çok kişi için karşılık bulduğunu gösteriyor.
Buna karşılık, kesin geri ödeme planı arayan, banka kampanyalarını tek ekranda güncel şartlarıyla görmek isteyen veya ayrıntılı bütçe takibi yapan kullanıcılar için tek başına yeterli olmayabilir. Böyle bir durumda banka uygulaması, resmi hesaplama sayfası ya da kişisel bütçe tablosu daha uygun seçenek olabilir. Özellikle yüksek meblağlı borçlarda, yaklaşık hesapla yetinmek yerine resmi teklifin tüm kalemlerini incelemek gerekir.
Uygulamanın 519 değerlendirmeden oluşan puan görünümü 3,0 seviyesinde. Ben bunu ne otomatik bir red işareti ne de görmezden gelinecek bir ayrıntı olarak yorumluyorum. Kullanıcı deneyimlerinin karışık olabileceğini düşündürdüğü için, uygulamayı yükleyen kişinin kendi telefonunda birkaç basit senaryoyla test yapması yerinde olur. Sonuçların anlaşılır biçimde çıkması ve kendi beklentinizle uyuşması, puandan daha kişisel bir ölçüt sağlayabilir.
Geliştirici adı SHUKLA ENTERPRISES olarak belirtiliyor. Uygulamanın güncel sürümünü kullanmak, özellikle finansal hesaplama araçlarında önem taşıyabilir; bu nedenle mağazadaki sürüm bilgisini ve uygulamanın cihazınızdaki davranışını kontrol etmek iyi bir alışkanlık. Güncelleme yapmak, tek başına hesapların banka koşullarıyla eşleşeceğini garanti etmez; fakat eski bir sürümle çalışmaktan daha sağlıklı bir başlangıç sunar.
Bağlantı açısından son değerlendirmem
Benim açımdan Kolay Kredi Hesaplayıcı, çevrim içi finans hizmetlerinin yerine geçen bir uygulama değil; kredi ve mevduat kararından önce kullanılan küçük, pratik bir yardımcı. Bağlantının sorunsuz olduğu bir anda birkaç senaryoyu karşılaştırmak için yararlı. Ancak uygulamanın her koşulda erişilebilir olduğunu varsayarak önemli bir kararı yalnızca ona bağlamazdım. Özellikle güncel oran ve resmi ödeme planı gerektiğinde banka kaynaklarına dönmek şart.
Günlük kullanımda en iyi sonuç, uygulamayı üç aşamalı kullanmakla alınabilir: Önce ihtiyacınız olan tutarı kabaca hesaplayın, sonra daha düşük ve daha yüksek alternatifleri karşılaştırın, son olarak bankanın güncel teklifindeki tüm masrafları kontrol edin. Bu yöntem, tek bir parlak rakama kapılmanızı önler ve borçlanma kararını bütçenizle ilişkilendirir.
Sonuç olarak, Kolay Kredi Hesaplayıcı hızlı bir ön hesaplama isteyen kullanıcılar için denenebilir bir ücretsiz finans uygulaması. Sade amacını doğru yerde kullanırsanız zaman kazandırabilir; fakat kesin banka teklifi, ayrıntılı bütçe planı veya kişiye özel finans danışmanlığı bekliyorsanız başka araçlara da ihtiyaç duyarsınız. Ben onu, bağlantı ve güncellik sınırlarını akılda tutarak, kararın kendisi değil karar öncesi kontrol noktası olarak öneririm.
Artıları
- Kredi taksitlerini hızlıca ve pratik biçimde hesaplamaya yardımcı olur.
- Farklı faiz oranlarını karşılaştırarak bütçe planlamasını kolaylaştırır.
- Kullanımı sade arayüzü sayesinde finans bilgisi olmayanlar da rahatça kullanabilir.
- Aylık ödeme tutarını görerek borçlanma kararını daha bilinçli vermeyi sağlar.
- Kredi tutarı ve vade değişikliklerinin ödemeye etkisini kolayca gösterir.
Eksileri
- Sonuçlar bankaların ek masraf ve komisyonlarını her zaman yansıtmayabilir.
- Hesaplamalar güncel banka faiz oranlarına otomatik olarak bağlı olmayabilir.
- Sigorta, dosya masrafı ve vergiler için ayrıca kontrol yapmak gerekebilir.
- Yalnızca hesaplama sunar; kredi başvurusu veya banka karşılaştırması yapmaz.
- Uzun vadeli kredilerde toplam geri ödeme tutarı beklenenden yüksek olabilir.
Kolay Kredi Hesaplayıcı hakkında sıkça sorulan sorular
Kolay Kredi Hesaplayıcı nedir ve ne amaçla kullanılır?
Kolay Kredi Hesaplayıcı, farklı kredi seçeneklerinin aylık taksit, toplam geri ödeme ve faiz maliyetini yaklaşık olarak görmenize yardımcı olan pratik bir finans uygulamasıdır. Kredi tutarı, vade ve faiz oranı gibi bilgileri girerek ödeme planını hızlıca inceleyebilirsiniz. Uygulama, bankaya başvuru yapmaz veya kredi onayı vermez; yalnızca hesaplama ve karşılaştırma amacı taşır.
Kolay Kredi Hesaplayıcı ile yapılan hesaplamalar kesin midir?
Uygulamanın sunduğu sonuçlar, girdiğiniz faiz oranı, kredi tutarı, vade ve hesaplama yöntemine göre oluşturulan tahmini değerlerdir. Bankaların dosya masrafı, sigorta, vergi, komisyon ve kişiye özel faiz oranları gibi ek kalemleri toplam maliyeti değiştirebilir. Bu nedenle sonuçları ön değerlendirme olarak kullanmanız ve başvuru öncesinde ilgili bankadan güncel ödeme planını doğrulamanız gerekir.
Uygulamada hangi kredi türleri hesaplanabilir?
Kolay Kredi Hesaplayıcı, temel olarak ihtiyaç, taşıt veya konut kredisi gibi farklı kredi senaryolarını değerlendirmek isteyen kullanıcılara yardımcı olabilir. Ancak desteklenen kredi türleri ve kullanılan hesaplama seçenekleri uygulamanın sürümüne göre değişebilir. İlgilendiğiniz kredi türünü seçtikten sonra tutar, vade ve faiz oranını doğru girmeniz, daha anlamlı ve gerçeğe yakın bir tahmini ödeme planı elde etmenizi sağlar.
Kolay Kredi Hesaplayıcı kullanmak güvenli midir ve kişisel bilgiler ister mi?
Basit kredi hesaplamaları için genellikle kredi tutarı, vade ve faiz oranı gibi finansal değerler yeterlidir; bu nedenle uygulamanın kişisel kimlik veya banka giriş bilgilerine ihtiyaç duyup duymadığını indirmeden önce izinler bölümünden kontrol etmelisiniz. Uygulama banka hesabınıza erişim sağlamamalıdır. Yine de gizlilik politikasını incelemeniz, gereksiz izinleri vermemeniz ve hassas bilgileri uygulamaya girmemeniz önerilir.
Uygulamayı indirmeden önce nelere dikkat etmeliyim?
Kolay Kredi Hesaplayıcıyı yüklemeden önce uygulamanın istediği izinleri, geliştirici bilgilerini, son güncelleme tarihini ve kullanıcı yorumlarını kontrol etmeniz faydalı olur. Faiz oranlarının güncel olup olmadığını da ayrıca doğrulamalısınız; çünkü uygulamadaki oranlar bankaların anlık tekliflerini yansıtmayabilir. Hesaplama sonucunu kesin kredi teklifi olarak değerlendirmeyin ve finansal karar vermeden önce resmi banka kaynaklarından bilgi alın.
Kolay Kredi Hesaplayıcı Hakkında Kendi Dilinizde Okuyun

Kolay Kredi Hesaplayıcı
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan shuklaenterprisesapp@gmail.com üzerinden iletişime geçin, http://loanwisecalculatoreasy.com adresini ziyaret edin veya https://sites.google.com/view/loanwisecalculatoreasy-privacy sayfasını inceleyin.










